Contact


-
La RSE
Triple comptabilité : créez de la valeur sans dépasser les limites planétaires
Découvrez la triple comptabilité, une méthode innovante pour orienter vos décisions et respecter les limites planétaires et sociales.
Pour une entreprise viable qui ne déstabilise pas l’économie
Notre société est soumise à de lourdes évolutions environnementales. Le changement climatique provoque canicules, inondations, incendies… Ces événements climatiques extrêmes impactent l’entreprise et sa capacité à générer du profit. La Banque de France estime l’impact à l’échelle de la France à une perte de 0,1 point de PIB lié aux canicules de cet été, soit trois milliards d’euros qui n’auraient pas été générés par les entreprises cette année.
Nos entreprises souffrent donc de ces événements, mais elles en sont également responsables, puisqu’évidemment elles émettent des gaz à effet de serre. Après 20 ans de transition écologique, plus de 70 % de l’énergie consommée en France directement sur le sol ou importée dans nos produits est toujours d’origine fossile (Shift project).
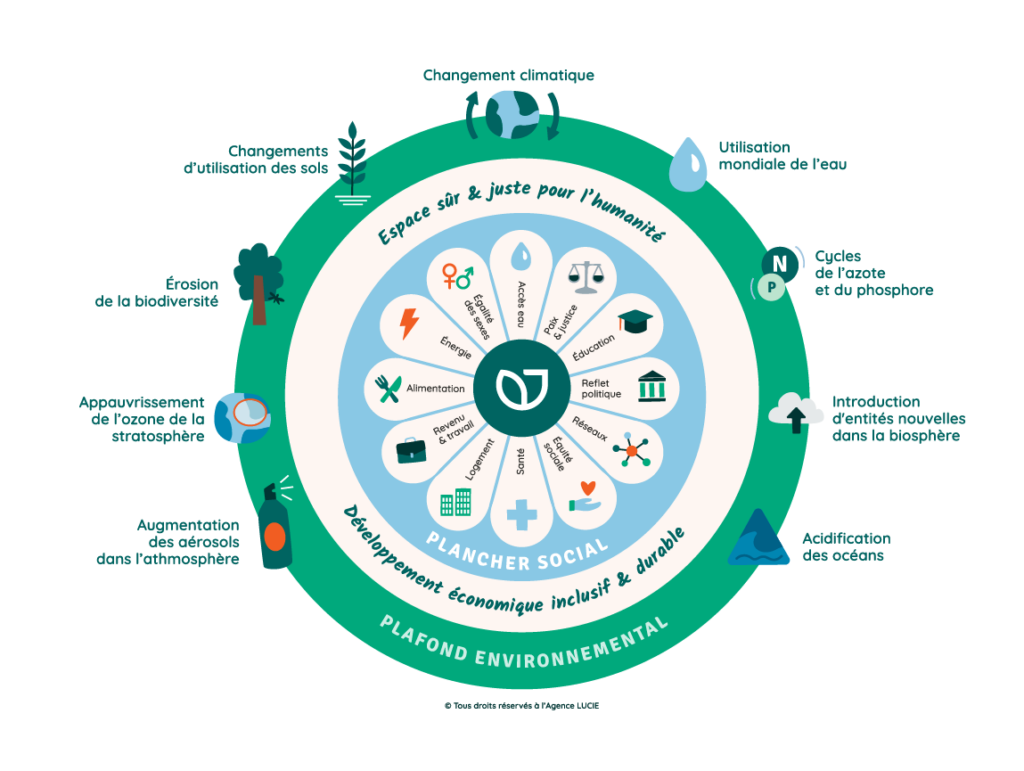
Seulement, le climat n’est pas le seul phénomène perturbé par nos activités humaines. En 2009, le Stockholm Resilience Center identifie 9 phénomènes planétaires qui à l’échelle planétaire régulent les conditions de vie sur Terre :
- Le changement climatique,
- L’érosion de la biodiversité,
- L’appauvrissement de l’ozone stratosphérique,
- L’acidification des océans,
- La perturbation des cycles biogéochimiques de l’azote et du phosphore,
- Les changements d’utilisation des sols,
- L’utilisation mondiale de l’eau,
- L’augmentation des aérosols dans l’atmosphère,
- L’introduction d’entités nouvelles dans la biosphère
Ces phénomènes possèdent tous un seuil qui, s’il est dépassé, perturbe l’équilibre du système Terre. Aujourd’hui 7 de ces 9 seuils sont dépassés à l’échelle planétaire.
Ce cadre scientifique nommé « les limites planétaires » a permis de poser les bases d’une nouvelle manière d’évaluer notre impact environnemental. Kate Raworth reprend ces limites dans son fameux Donut pour y ajouter des fondamentaux sociaux symbolisant ainsi un espace juste et sûr pour l’humanité. Avec ce Donut, il ne s’agit plus de faire « mieux que l’année dernière », il s’agit de respecter des seuils de pollutions et de répondre à des besoins sociaux fondamentaux.
Aujourd’hui, la création de valeur générée par nos entreprises repose paradoxalement sur la destruction de valeur future. Ceci va à l’encontre du principe même du développement durable : « Développement qui répond aux besoins du présent sans compromettre la capacité des générations futures à répondre aux leurs » (Commission Brundtland).
Si ce constat est évident à l’échelle de l’économie mondiale, il est beaucoup plus difficile à établir à l’échelle de l’entreprise. Quelle est ma part de responsabilité ? Comment puis-je réduire mes impacts sans compromettre ma viabilité économique ? Existe-t-il une voie qui me rendra mon entreprise plus résistante, tout en réduisant ses impacts ?
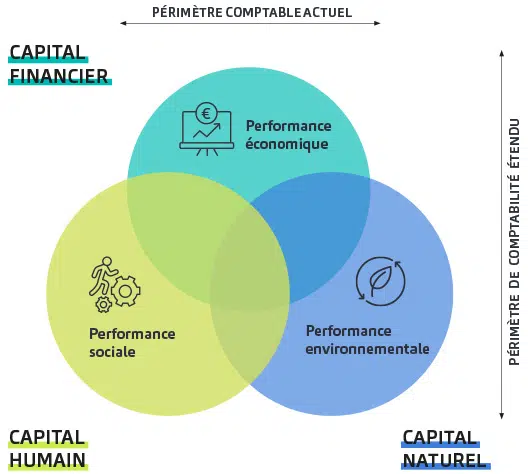
C’est tout l’objectif de la triple comptabilité (économique, sociale et environnementale), fournir un outil de pilotage, qui permette de rendre compte plus fidèlement de la valeur crée et détruite par l’entreprise, pour lui permettre de trouver la voie d’un modèle viable à court et à long-terme sur le plan économique et soutenable sur le plan social et environnemental.
Aux origines de la triple comptabilité
Encore récemment, l’entreprise avait juridiquement comme seul objectif la création de profit pour ses actionnaires. La comptabilité offrait un outil de pilotage pour garantir l’accomplissement de cet objectif, en permettant de mesurer l’équilibre financier, la valeur de ses actifs, sa rentabilité…
Seulement, comme vu en introduction, la comptabilité ne prend pas en compte l’entièreté de la valeur créée et détruite par son activité, et cela même du point de vue de l’actionnaire. On ne voit pas dans un bilan comptable si les salariés de l’entreprise sont compétents, si sa marque est reconnue…
En prenant de la hauteur, on se rend compte que l’entreprise crée de la valeur :
- Pour ses fournisseurs (le CA acheté)
- Pour ses salariés (les rémunérations perçues)
- Pour l’Etat (les impôts et taxes)
- Pour ses clients (coûts évités, gains de productivité, baisses des risques…)
C’est ce que l’on appelle l’empreinte socio-économique.
Mais une entreprise, pour un euro de Valeur Ajoutée créé, peut produire en plus :
- Un gain de compétence de ses collaborateurs… ou pas.
- Beaucoup d’accidents du travail… ou pas.
- Des bénéfices pour la collectivité en plus (mécénat).
- Des impacts environnementaux (épuisement des ressources, GES, diverses pollutions, etc.)
Malgré un recul récent sur la RSE lors des deux dernières années, les pouvoirs publics et l’opinion de manière générale n’exige plus seulement de l’entreprise la création de profit. La responsabilité de l’entreprise est maintenant de créer de la valeur pour toutes ses parties prenantes.
En 2019, la Loi PACTE permet l’incorporation d’une mission au sein des statuts ; lui permettant de dépasser dans la théorie cet objectif financier pour y ajouter une vocation sociétale. Dans les faits, la formulation des missions est souvent trop large. Elle reste donc peu opérationnelle et ne permet pas de répondre par oui ou par non, si l’entreprise a accompli la mission qu’elle s’était fixée. De plus, contrairement à un référentiel RSE, elle ne permet pas de s’engager sur tous les aspects du développement durable.
La RSE propose une réponse qui a permis de grands progrès pour les entreprises, sur le plan social, environnemental mais aussi économique. Pour autant, dans l’extrême majorité des cas, les référentiels RSE utilisent une approche extra-financière (ISO 26000, ESRS…). Qui n’établit pas la relation entre impact et valeur pour l’entreprise et ses parties prenantes.
Le concept d’Extended Balance Sheet (bilan comptable étendu) voit le jour en 1987 (Cornell et Shapiro). En 1994, John Eklington propose pour la première fois le principe de triple bottom line, qui dicte que la performance d’une entreprise doit être évaluée sous trois angles : économique, social et environnemental. Le fameux « people, planet, profit ». Ce point fondateur de la RSE en Europe sera repris par les modèles de triple comptabilité.
©Bakertilly
Comment rendre compte de tous ces éléments ?
Aujourd’hui en France, trois méthodes reconnues de triples comptabilités existent :
- la méthode CARE portée par la chaire de comptabilité écologique d’Agroparistech
- la méthode Lift portée par Audencia
- et la méthode Thésaurus 3K produite par Goodwill-management et portée aujourd’hui par la Chaire de recherche T3K basée à l’AMSE (Aix Marseille Shcool of Economics) et administrée par l’institut Louis Bachelier.
La méthode Thésaurus 3K
L’Agence LUCIE a développé le label LUCIE One Planet, basé sur la T3K. Il permet à une entreprise de fixer des quotas de limites planétaires et sociales. C’est le fameux Donut de Kate Raworth, mais à l’échelle de l’entreprise. Pour obtenir le label, une entreprise doit mettre en place et suivre un plan de transformation lui permettant de respecter ces seuils de responsabilité.
La méthode T3K a été choisie car elle possède plusieurs avantages :
- Elle peut être mise en place rapidement dans une entreprise.
- Elle mesure 7 critères environnementaux et 8 critères sociaux, toujours les mêmes quelque soit l’entreprise, permettant de comparer les résultats entre différentes entreprises.
- Elle permet d’établir des quotas de limites planétaires et sociales pour donner un objectif clair et ambitieux à l’entreprise.
Elle permet de calculer :
- La valeur ajoutée créée et soutenue par l’entreprise, mais aussi les emplois soutenus sur toute la chaine de valeur, c’est l’empreinte socio-économique de l’entreprise.
- Elle permet de calculer l’empreinte sociale et sociétale directe et indirecte, c’est-à-dire la valeur sociale et sociétale crée ou détruite par l’entreprise de par son activité (coût d’un accident du travail par exemple).
- Enfin, elle calcule l’empreinte environnementale directe et indirecte (amont et aval) de l’entreprise sur toute sa chaine de valeur en données physiques (tonnes de CO2, m3 d’eau consommés, kg de polluants rejetés dans l’air…) mais aussi la valeur future détruite du fait cet impact environnemental (coût de la morbidité supplémentaire liée à l’émission de kg de polluants dans l’air, par exemple).
Toutes ces valeurs peuvent être ajoutées au sein d’un bilan comptable étendu et compte de résultat étendu. Les critères environnementaux évalués sont :
- les émissions de gaz à effet de serre,
- la consommation d’eau, la pollution de l’eau (azote et phosphore),
- la pollution de l’air (particules fines),
- l’utilisation des sols et la biodiversité,
- la production de déchets,
- l’extraction des ressources fossiles et minérales.
Ces deux derniers critères ne font pas partie des limites planétaires telles que décrites par le Stokholm Resilience Center mais semblait importants pour représenter l’impact d’une entreprise, ainsi que ses dépendances vis-à-vis de ressources essentielles à son fonctionnement.
Sur le plan social, les indicateurs suivants sont étudiés :
- Achat en secteur protégé
- Équilibre vie/perso
- Écarts salariaux
- Santé sécurité
- Mécénat
- Insertion professionnelle
- Précarité de l’emploi
- Formation
La méthode repose sur des méthodes de calculs robustes et des sources de données scientifiques ou institutionnelles.
L’empreinte socio-économique
Elle donne comme résultat le nombre d’emplois soutenus chez les fournisseurs de l’entreprise grâce à ses achats. Elle donne également la valeur ajoutée soutenue par l’entreprise chez ses fournisseurs.
Calculer l’empreinte socio-économique repose sur le principe des matrices entrées-sorties de Wassily Leontief (prix de la Banque de Suède en sciences économiques en mémoire d’Alfred Nobel). De nombreuses études macro-économiques s’appuient sur ses travaux. Il s’agit de simuler la répartition de la valeur dans l’économie en propageant les achats de l’entreprise étudiée dans une matrice qui vient allouer les dépenses de l’entreprise dans différents secteurs de l’économie, des entreprises, leurs salariés et les impôts.
Les résultats vont varier en fonction des secteurs dans lesquels l’entreprise achète et dans quels pays elle achète. La matrice utilisée dans la méthode Thésaurus 3K est une base de données publique nommée Exiobase I/O.
L’empreinte environnementale directe et indirecte
L’empreinte environnementale permet de calculer sur les 3 scopes l’ensemble des impacts en données physiques sur 7 critères environnementaux. Ces impacts sont ensuite monétarisés pour être incorporés à un bilan comptable étendu.
Pour calculer l’empreinte directe un reporting de données est nécessaire. Il se rapproche de ce qui est demandé pour un bilan carbone. Par exemple, l’entreprise collecte les kilomètres parcourus par les salariés selon le type de véhicule, l’énergie consommée sur son/ses sites etc. Ces données sont multipliées par des facteurs d’émissions et de polluants de l’air. D’autres données sont valorisées sans calculs supplémentaires comme la consommation d’eau.
Pour calculer l’empreinte indirecte (scope 3), l’entreprise fournit ses achats qui sont propagés dans Exiobase. Sur chacun des critères, les calculs fournissent l’empreinte indirecte, c’est-à-dire la quantité d’impact générée par l’entreprise du fait de son achat dans tel ou tel secteur d’activité.
Avec cette méthode il est assez facile de comparer l’empreinte environnementale de l’entreprise par rapport à celle de son secteur d’activité. Ces impacts environnementaux sont ensuite comparés aux limites planétaires rapportés à l’échelle de l’entreprise.
Comment rapporter les limites planétaires à l’échelle de l’entreprise ?
Les limites à l’échelle planétaire sont d’abord rapportées à l’échelle de l’individu en les divisant par la population mondiale. Puis le résultat est multiplié par le nombre d’habitants en France si l’entreprise étudiée se trouve en France. On obtient ainsi des quotas à l’échelle de la France. Ces quotas sont ensuite ventilés en fonction du besoin/la pollution des différents secteurs de l’économie. Par exemple, si un secteur utilise actuellement 3 % de l’eau douce en France, le quota d’eau pour ce secteur sera de 3 % du quota de l’eau pour la France. Enfin, on donne une part du quota du secteur à l’entreprise que l’on évalue dans ce secteur. Le quota d’une entreprise est calculé au prorata de la valeur ajoutée qu’elle génère dans le secteur, via son activité mais aussi via l’activité de l’ensemble de sa chaîne de fournisseurs.
Une fois ces calculs réalisés, nous obtenons des données physiques (volume d’eau, surface au sol, masse de polluants…) qui sont ensuite monétarisées. C’est-à-dire, on estime la destruction de richesse future liée à cette pollution qui dépasse les limites planétaires. Par exemple, le coût de la pollution de l’air est estimé par rapport aux morbidités supplémentaires qu’elle provoque et qui est documenté en France.
Le dépassement d’un seuil est considéré comme une dette environnementale contracté auprès de la société. Ce principe est appliqué également pour les impacts sociaux.
L’empreinte sociale et sociétale
Pour l’empreinte sociale et sociétale d’une entreprise, on recueille des données dans l’entreprise pour chacun des indicateurs. On l’effectue aussi pour les fournisseurs pour calculer l’empreinte indirecte de l’entreprise.
Par exemple pour l’indicateur formation on vient recueillir :
- Nombre de salariés ayant suivi une formation au cours de l’année
- Durée moyenne d’une formation
- Nombre d’alternants ou d’apprentis
En fonction des données manquantes on vient combler les trous avec des données sectorielles.
Une fois toutes les données nécessaires recueillies on vient monétariser les impacts. La méthodologie utilisée pour financiariser les impacts est la méthodologie RBC (Recherche des Bénéfices Cachés). Cette méthodologie a pour but de calculer la valeur sociale et/ou sociétale créée ou détruite sur les 8 indicateurs cités plus haut.
Concrètement on évalue :
- La valeur sociale créée, c’est-à-dire le gain de pouvoir d’achat pour les salariés
- La valeur sociale détruite, c’est-à-dire la perte de pouvoir d’achat pour les salariés
- La valeur sociétale créée, c’est-à-dire les coûts évités à la société
- La valeur sociétale détruite, c’est-à-dire les coûts supplémentaires à la société
Par exemple pour l’indicateur santé sécurité au travail, on prend en compte :
- la valeur sociale : perte de pouvoir d’achat pour les salariés en arrêt pour accident du travail ou maladie professionnelle
- la valeur sociétale : coût des accidents du travail et maladies professionnelles (sécurité sociale etc). Ces calculs sont basés sur des données institutionnelles.
Pour conclure
Une fois tous ces calculs effectués, on obtient un compteur de vitesse globale de l’entreprise permettant de valoriser une création de valeur ou une destruction de valeur sociale et économique, ainsi qu’une destruction de valeur environnementale compatible ou non avec les limites planétaires.
Cette méthode a plusieurs avantages :
- Elle octroie une vision synthétique en ramenant tout à une seule unité avec un seul tableau de bord. Sinon l’entreprise a du mal à conclure sur l’ampleur de ses impacts globaux, sur ses avancées ou ses régressions.
- Elle donne une vision claire de l’écart à l’objectif pour une entreprise qui se positionne sur la soutenabilité.
- Elle peut permettre d’établir, sur des bases factuelles, des niveaux de taxes, dettes, amendes, dommages et intérêts (pollueur-payeur).
- Elle permet de changer les règles du jeu. En effet, tant que les impacts sociaux et environnementaux seront placés en marge de l’économie ils passeront au second plan.
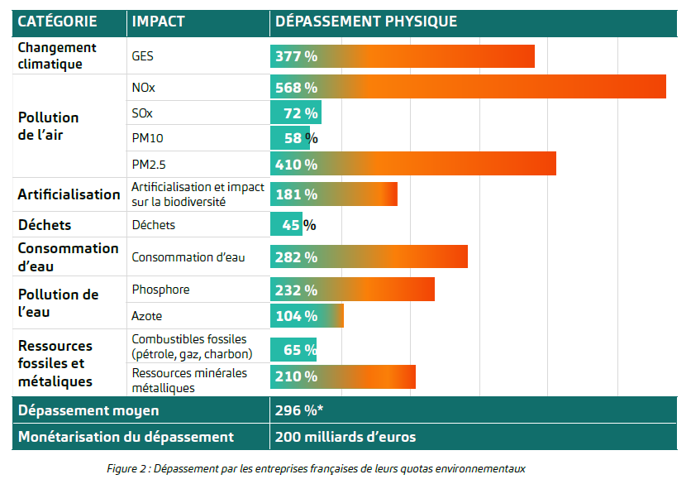
La méthode a été utilisée dans une étude co-publiée par l’Agence Lucie, Kerlotec et Goodwill-management qui a permis d’estimer que les entreprises françaises dépassent d’un facteur trois leurs quotas de limites planétaires. Cette étude a été citée dans un rapport produit par la troisième chambre constitutionnelle de la République Française (conseil économique social et environnemental) en avril 2026.
Téléchargez l’étude complète ici
Cette méthode est aujourd’hui utilisée pour évaluer l’impact de l’entreprise mais aussi son plan d’action pour l’orienter de manière efficace vers la soutenabilité forte et la viabilité économique. La méthode incorpore désormais un système d’évaluation des risques économiques selon ses dépendances et les évolutions politiques. L’idée étant de produire un tableau de bord pour piloter vers plus de viabilité économique et un impact qui respecte des quotas de limites planétaires.
L’espace juste et sûr pour l’humanité est une cible fine, qui demande à chaque acteur de l’économie revoir son modèle. La T3K est un viseur pour atteindre cet objectif individuellement et collectivement.
Cet article a été rédigé par Timothée Fustec, directeur général de Kerlotec, écosystème de recherche et d’innovation dédié à la résilience des entreprises par les low-tech et la mesure d’impact, ainsi que co-auteur de la « Stratégie du Y », ouvrage proposant une approche stratégique novatrice pour aider les entreprises à naviguer dans un avenir incertain tout en respectant les limites planétaires.